Ter MEI obriga a declarar Imposto de Renda?
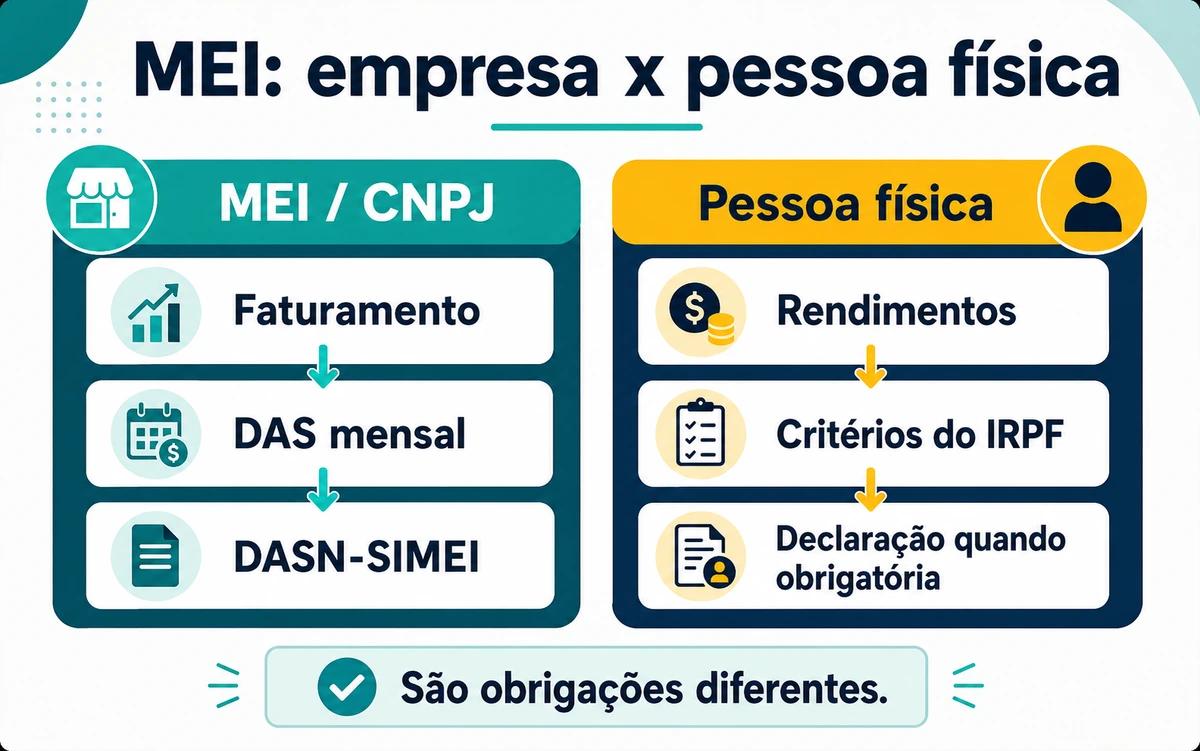
Não. O MEI é uma pessoa jurídica, enquanto o IRPF é uma obrigação da pessoa física titular. O simples fato de ter CNPJ, pagar o DAS ou entregar a DASN-SIMEI não cria, sozinho, a obrigação de apresentar a Declaração de Ajuste Anual.
A análise muda quando o titular também recebe salário, aluguel, investimentos, ganhos de capital, possui patrimônio acima do limite ou recebe rendimentos do próprio negócio. Nesses casos, some as informações pessoais e confira a regra vigente.
DASN-SIMEI e Imposto de Renda são a mesma coisa?
Não. A DASN-SIMEI é entregue pelo MEI para informar à Receita Federal a receita bruta anual da empresa e se houve empregado. Já o IRPF é entregue pela pessoa física para declarar rendimentos, bens, direitos e outras situações previstas.
| Obrigação | Quem entrega | O que informa |
|---|---|---|
| DASN-SIMEI | MEI (CNPJ) | Receita bruta do ano anterior e empregado, quando aplicável. |
| Declaração de Ajuste Anual (IRPF) | Pessoa física titular | Rendimentos, bens, direitos, dívidas e demais critérios pessoais. |
Veja o passo a passo da DASN-SIMEI para não tratar as duas declarações como se fossem uma só.
DASN-SIMEI x IRPF: empresa e pessoa física
Quem precisa declarar Imposto de Renda em 2026?
Na declaração do exercício 2026, referente ao ano-calendário de 2025, a Receita Federal obriga a entrega de quem se enquadrou em ao menos uma hipótese. Entre as mais comuns estão:
• rendimentos tributáveis acima de R$ 35.584,00; • rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte acima de R$ 200.000,00; • bens e direitos acima de R$ 800.000,00 em 31 de dezembro; • receita rural acima de R$ 177.920,00 ou prejuízo rural a compensar; • ganho de capital sujeito ao imposto, operações em bolsa acima de R$ 40.000,00 ou outras hipóteses específicas.
O prazo oficial foi de 23 de março a 29 de maio de 2026. Quem estava obrigado e não entregou fica sujeito à multa e pode ter o CPF pendente de regularização.
Como o dinheiro do MEI entra no Imposto de Renda?
O faturamento é a receita bruta da empresa, não um rendimento tributável automático da pessoa física. Primeiro, considere as despesas e o resultado do negócio. Depois, identifique o que foi efetivamente retirado ou distribuído ao titular e classifique cada valor conforme a regra fiscal.
Sem escrituração contábil, a parcela de lucro que pode ser tratada como isenta fica limitada ao resultado da receita bruta anual multiplicada pelo percentual de presunção do lucro presumido aplicável à atividade: em geral, 8% para comércio/indústria, 16% para transporte de passageiros e 32% para serviços. Pró-labore, aluguéis e serviços prestados pelo titular não são lucro isento.
A parcela distribuída que exceder o limite, ou valores pagos como pró-labore, pode ser tributável e precisa ser analisada na ficha adequada. Não use esses percentuais como cálculo individual definitivo: despesas, atividade, escrituração e regras do programa podem mudar o resultado.
Faturamento do MEI é renda da pessoa física?
Não automaticamente. Faturamento registra o que a empresa vendeu ou recebeu; renda pessoal considera os valores que chegaram ao titular e sua natureza. Por isso, os R$ 81 mil do limite anual do MEI, por exemplo, não devem ser lançados integralmente como rendimento tributável sem análise.
Acompanhe o artigo sobre quanto o MEI pode faturar para separar limite empresarial de renda da pessoa física.
Como calcular a parcela isenta do MEI?
A Receita Federal orienta que, sem contabilidade regular, o lucro passível de distribuição isenta é limitado à receita bruta anual da atividade multiplicada pelo percentual de presunção do lucro presumido. O percentual depende da atividade e não representa automaticamente o lucro real.
| Atividade (referência geral) | Percentual de presunção |
|---|---|
| Comércio e indústria | 8% da receita bruta |
| Transporte de passageiros | 16% da receita bruta |
| Prestação de serviços | 32% da receita bruta |
Se houver escrituração contábil feita de acordo com as normas, ela pode evidenciar lucro efetivo superior ao limite presumido. Como a aplicação depende dos documentos e da situação do titular, procure orientação profissional quando houver valores relevantes ou mistura de rendimentos.
E se o MEI tiver contabilidade?
A escrituração contábil regular registra receitas, despesas e o lucro efetivamente apurado. Com essa documentação, a análise do lucro distribuído pode considerar o resultado contábil comprovado, em vez de ficar limitada apenas ao percentual presumido. Isso não transforma o MEI em obrigado a declarar IRPF: a obrigatoriedade continua dependendo dos critérios da pessoa física.
Exemplo prático: faturamento não é renda automática
Imagine, apenas para entender a lógica, um MEI de comércio que faturou R$ 80.000,00 em 2025 e teve R$ 50.000,00 de despesas comprovadas. O resultado do negócio seria R$ 30.000,00. Sem escrituração contábil, o limite presumido de lucro isento seria R$ 6.400,00 (8% de R$ 80.000,00). Se o titular retirou valores acima disso, a parcela excedente não vira automaticamente isenta; deve ser classificada e analisada na declaração.
MEI sem faturamento precisa declarar IRPF?
A empresa deve entregar a DASN-SIMEI mesmo sem faturamento. Já a pessoa física só entrega o IRPF se cumprir algum critério de obrigatoriedade, como rendimentos tributáveis ou patrimônio acima dos limites. Portanto, ausência de vendas no MEI não obriga nem dispensa o IRPF por si só.
Tenho salário e MEI. Preciso declarar?
O salário é rendimento da pessoa física e deve ser somado aos demais rendimentos tributáveis para verificar o limite. O MEI entra na análise com a natureza dos valores retirados ou distribuídos, mas o salário, sozinho ou junto de outras fontes, pode fazer você ultrapassar o limite anual.
Pix recebido pelo MEI entra no Imposto de Renda?
Pix é meio de pagamento, não uma categoria de renda. O que importa é a origem da movimentação: venda, prestação de serviço, transferência entre contas, empréstimo ou outra operação. Classifique o recebimento e mantenha os registros; não transforme todo Pix em rendimento tributável sem verificar o contexto.
Entenda como o Pix recebido entra no faturamento do MEI antes de preencher qualquer declaração.
O que acontece se eu era obrigado e não declarar?
A declaração entregue fora do prazo ou não entregue por quem estava obrigado gera multa por atraso. O CPF pode ficar pendente de regularização até a transmissão. Consulte a Receita Federal para emitir a declaração, verificar a multa e acompanhar eventuais pendências.
Como se organizar para declarar
1. Feche a receita bruta do MEI. 2. Separe despesas e comprovantes. 3. Entregue a DASN-SIMEI no prazo. 4. Liste salários, aluguéis, investimentos e outros rendimentos pessoais. 5. Identifique retiradas, pró-labore e lucro distribuído. 6. Compare tudo com os critérios do IRPF 2026. 7. Procure contador quando houver contabilidade, patrimônio ou rendimentos complexos.
Separar as finanças do negócio e da vida pessoal também reduz erros. Veja orientações para organizar essa separação ao longo do ano.
Perguntas frequentes
Todo MEI precisa declarar Imposto de Renda?
Não. O CNPJ MEI não cria obrigação automática. A pessoa física declara se cumprir algum critério do IRPF, como limite de rendimentos, patrimônio ou outras situações previstas.
DASN-SIMEI substitui o Imposto de Renda?
Não. A DASN-SIMEI informa a receita bruta do MEI; o IRPF é a declaração da pessoa física titular e reúne rendimentos, bens e demais critérios.
Qual valor obriga o MEI a declarar IRPF em 2026?
Para o ano-calendário de 2025, rendimentos tributáveis acima de R$ 35.584,00 ou isentos/exclusivos acima de R$ 200.000,00 são alguns dos critérios. Também existem limites de patrimônio e outras hipóteses.
Faturamento do MEI entra todo como renda pessoal?
Não. Faturamento é receita da empresa. A pessoa física deve analisar lucro, retiradas, pró-labore e a natureza de cada valor.
MEI sem faturamento precisa declarar IRPF?
Não por causa da falta de faturamento. A DASN-SIMEI continua obrigatória, enquanto o IRPF depende dos demais critérios pessoais.
Quem trabalha registrado e tem MEI precisa declarar?
O salário deve ser somado aos outros rendimentos da pessoa física. Se o total ou outra situação ultrapassar um critério do IRPF, a declaração será obrigatória.
Preciso de contador para declarar renda do MEI?
Nem sempre. Para situações simples, você pode usar as orientações da Receita. Contabilidade regular, várias fontes de renda, patrimônio ou dúvidas sobre lucro distribuído justificam buscar profissional.
Fontes e referências
Consulta e revisão editorial em 28 de agosto de 2026.