Quando o MEI é obrigado a emitir nota fiscal?
O MEI não precisa emitir nota em toda operação, mas não pode tratar a dispensa como regra para qualquer cliente. A obrigação muda conforme o destinatário e a situação da venda ou do serviço.
| Situação | Precisa emitir? | Ponto principal |
|---|---|---|
| Pessoa física, sem pedido e sem envio de produto | Em regra, não | A dispensa não elimina o registro da receita. |
| Pessoa física pede a nota | Sim | O consumidor pode solicitar o documento fiscal. |
| Pessoa jurídica ou governo | Em regra, sim | Há situação oficial em que o destinatário emite nota de entrada de mercadoria. |
| Produto enviado ao cliente | Sim | A regra alcança vendas pela internet, telefone ou catálogo, independentemente de ser PF ou PJ. |
A regra geral está no Portal do Empreendedor. Antes de concluir que há dispensa, identifique se você está prestando serviço ou enviando mercadoria e para quem.
MEI precisa emitir nota fiscal para pessoa física?
Na venda ou no serviço diretamente para pessoa física, o MEI é dispensado de emitir nota em regra. A exceção prática mais comum é quando o consumidor pede o documento: nesse caso, a emissão é obrigatória.
Também não confunda atendimento presencial com entrega. Quando o MEI precisa enviar um produto ao cliente, a orientação oficial exige o documento fiscal, inclusive em venda feita pela internet, por telefone ou por catálogo. A forma de receber — Pix, cartão ou dinheiro — não muda essa análise.
MEI precisa emitir nota fiscal para empresa?
Sim, normalmente. Ao vender para outra empresa ou prestar serviço para ela, o MEI deve emitir nota fiscal. Para mercadorias, a orientação oficial também prevê a hipótese em que a empresa destinatária emite a nota fiscal de entrada; confirme esse procedimento com a empresa antes de deixar de emitir o seu documento.
MEI prestador de serviços: como funciona a NFS-e?
Para serviços, o MEI usa a NFS-e de padrão nacional. O serviço oficial permite emitir pelo ambiente web e pelo aplicativo NFS-e Mobile, com validade nacional. Em geral, o primeiro passo é acessar com a conta gov.br e conferir os dados da atividade antes de preencher o cliente e o serviço prestado.
O emissor simplificado é próprio para serviço. Ele não deve ser usado como se fosse documento de venda de produto. Se o caso tiver particularidade municipal ou dúvida sobre a atividade cadastrada, confirme no canal oficial antes de emitir.
MEI que vende produtos usa a mesma nota fiscal?
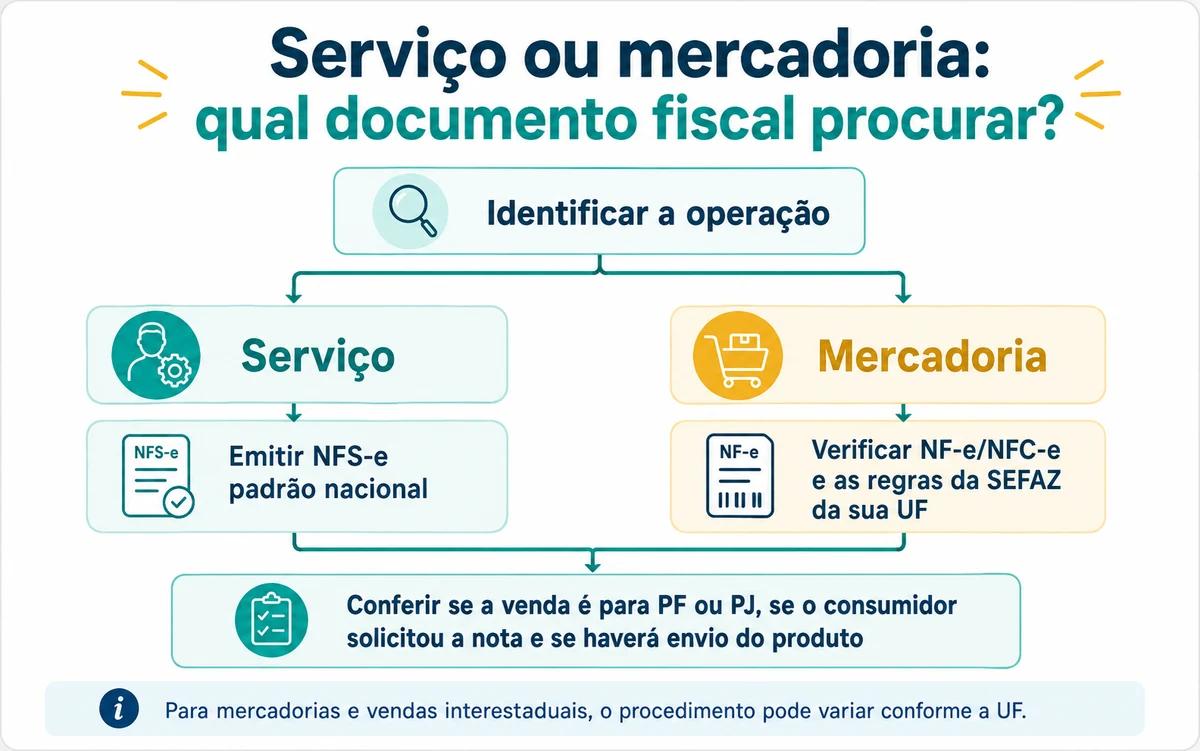
Não. A NFS-e é o documento de serviço. Quem comercializa mercadorias deve verificar a NF-e, a NFC-e ou outro procedimento aceito pela Secretaria da Fazenda (SEFAZ) da sua UF. O Portal do Empreendedor orienta que as regras e os sistemas para mercadoria dependem da legislação estadual.
E nas vendas pela internet, delivery ou marketplace?
Vender pelo Instagram, WhatsApp, marketplace, site ou delivery não cria uma regra fiscal separada: o que importa é a operação. Se houver envio de produto ao cliente, a orientação oficial prevê a emissão da nota. Guarde também pedido, comprovante de pagamento, documento de transporte quando houver e cópia do documento fiscal.
Para um serviço vendido online, analise a regra da NFS-e como prestação de serviço. Para produto, trate como mercadoria e siga a orientação da SEFAZ. O canal de venda não transforma mercadoria em serviço nem dispensa o registro da receita.
MEI precisa emitir nota em venda para outro estado?
A operação interestadual exige mais cuidado porque a documentação de mercadorias envolve regras estaduais. O Portal do Empreendedor informa que o MEI não é obrigado a emitir NF-e só por realizar operação interestadual, mas pode optar pela emissão; o procedimento de transporte e de emissão deve ser confirmado na SEFAZ competente.
Na prática, não copie um procedimento de outra UF nem preencha códigos fiscais por tentativa. Se você envia produtos de forma recorrente, valide o fluxo com a SEFAZ ou apoio contábil antes de despachar.
Nota fiscal entra no faturamento do MEI?
A nota ajuda a documentar a operação, mas o que conta para o limite do MEI é a receita bruta das vendas e dos serviços. Faturamento não é lucro: despesas, taxas e custos não são abatidos para calcular a receita bruta.
Por isso, uma venda sem nota — quando a emissão estiver dispensada — continua sendo receita e precisa ser registrada. Veja como acompanhar o limite de faturamento do MEI e entenda por que Pix recebido não é uma categoria separada de faturamento.
Nota fiscal substitui a DASN-SIMEI?
Não. A DASN-SIMEI é a declaração anual em que o MEI informa a receita bruta do ano anterior; ela não é uma soma automática de notas nem é substituída por elas. As notas e os demais registros ajudam a preparar a declaração e a comprovar o controle da atividade.
Confira o guia como funciona a DASN-SIMEI para entender o prazo, os dados declarados e a diferença para o DAS mensal.
Serviço ou mercadoria: qual documento fiscal procurar?
Como emitir nota fiscal sendo MEI?
Use este fluxo simples para evitar misturar documentos:
- Identifique se a operação é serviço ou venda de mercadoria.
- Confirme se há obrigação de emissão pelo tipo de cliente, pedido do consumidor ou envio do produto.
- Para serviço, acesse a NFS-e padrão nacional; para mercadoria, confira o sistema aceito pela sua UF.
- Preencha os dados reais da operação, do cliente e do que foi vendido ou prestado.
- Revise, emita e envie o documento ao cliente quando aplicável.
- Guarde XML, PDF ou comprovante disponível junto aos registros mensais.
Quais erros o MEI deve evitar?
- Achar que receber por Pix elimina a necessidade de nota quando ela é obrigatória.
- Usar NFS-e de serviço para documentar venda de mercadoria.
- Ignorar as regras da SEFAZ ao enviar produtos ou operar entre estados.
- Confundir recibo, pedido ou comprovante de Pix com nota fiscal.
- Deixar para descobrir as receitas e documentos apenas na época da declaração anual.
Como organizar as notas fiscais ao longo do ano?
Separe os documentos por mês e mantenha uma lista simples de vendas de produtos e serviços. Compare notas, pedidos, agenda de atendimentos e recebimentos para identificar o que é receita da atividade. O Relatório Mensal de Receitas Brutas deve ser guardado com os documentos de apoio e facilita a preparação da DASN-SIMEI.
Este conteúdo é educativo e foi revisado com base em fontes oficiais. Regras podem mudar; confirme a orientação atual no Portal do Empreendedor ou com um profissional contábil antes de tomar decisões.
Perguntas frequentes
MEI precisa emitir nota fiscal para pessoa física?
Em regra, não. A emissão é exigida se o consumidor solicitar o documento e quando houver envio de produto ao cliente. A receita da venda deve ser registrada mesmo quando a nota estiver dispensada.
MEI precisa emitir nota fiscal para pessoa jurídica?
Em regra, sim. Para mercadorias, existe a hipótese oficial de a empresa destinatária emitir nota fiscal de entrada; confirme esse procedimento com ela antes de deixar de emitir.
MEI sem inscrição estadual pode emitir nota?
Para prestação de serviços, o MEI usa a NFS-e padrão nacional. Para mercadorias, a emissão e a inscrição seguem as regras da SEFAZ da UF; confirme o procedimento estadual.
MEI prestador de serviços usa NFS-e nacional?
Sim. A NFS-e de padrão nacional é o emissor oficial para serviços do MEI e pode ser acessada pelo ambiente web ou pelo aplicativo NFS-e Mobile.
MEI precisa emitir nota em venda pela internet?
A venda online segue a natureza da operação. Quando o MEI envia produto ao cliente, a orientação oficial exige documento fiscal; para serviços, aplique as regras da NFS-e.
Pix recebido precisa ter nota fiscal?
O Pix é apenas o meio de pagamento. A obrigação de nota depende da operação, do cliente e do envio de mercadoria, não da forma de pagamento.
Nota fiscal conta no limite de faturamento do MEI?
O limite considera a receita bruta das vendas e serviços. A nota ajuda a documentar a operação, mas uma receita sem nota — quando a emissão é dispensada — também entra no controle.
Fontes e referências
Consulta e revisão editorial em 27 de agosto de 2026.